

Debata o návrhu státního rozpočtu na rok 2027 se přirozeně soustředí především na číslo schodku. Zda je 389 miliard korun hodně, nebo málo. Zda je deficit skutečně 389 miliard, když část výdajů odchází mimo státní rozpočet. Zda vláda dodržuje domácí a evropská fiskální pravidla a jak rychle kvůli tomu poroste státní dluh.

To všechno jsou legitimní otázky, které popsalo několik analytiků a komentátorů přede mnou, nejdetailněji to samozřejmě učinila samotná Národní rozpočtová rada ve svém stanovisku. Vedle toho ale potřebujeme diskutovat také o ceně, za kterou stát své hospodaření financuje. Rozpočtová rozhodnutí totiž ovlivňují nejen množství dluhu, ale i prostředí, ve kterém si půjčují stát, firmy a domácnosti. V debatě o konstrukci rozpočtu ale systematicky přehlížíme jednu důležitou, a pro mě možná dokonce zajímavější otázku: Co nám o české fiskální politice říká reakce těch, kteří ji každý den oceňují vlastními penězi? Ano, samozřejmě mám na mysli investory do českých státních dluhopisů.

Česká republika rozhodně není zemí na pokraji dluhové krize. To, co říkají vládní představitelé, je tedy pravda. Veřejný dluh zůstává nízký a podle jarní prognózy Evropské komise by měl v roce 2027 dosahovat přibližně 47 procent HDP. V evropském srovnání jde stále o velmi komfortní hodnotu. Jenže z ní neplyne to, co někdy v české debatě implicitně předpokládáme: že když máme nízký dluh, můžeme si automaticky půjčovat levně. Nemůžeme. Nízké zadlužení je významnou výhodou, není ale zárukou levného financování.
Stát má nízký dluh. Trh mu přesto půjčuje za pět procent
Výnos českého desetiletého státního dluhopisu se začátkem září pohyboval kolem 5,1 procenta. Ještě začátkem srpna byl přitom zhruba 4,7 procenta.
Samotný tento pohyb nelze interpretovat jako rozsudek trhu nad rozpočtem na rok 2027. To by bylo příliš jednoduché. Dlouhodobé úrokové sazby v posledních týdnech rostly v celé řadě zemí. Německý desetiletý výnos se pohybuje kolem 3,35 procenta a také v jeho případě došlo během srpna k růstu. Globální dluhopisové trhy reagují na inflaci, vývoj cen energií, očekávání měnové politiky a rostoucí objemy nového státního dluhu. To se projevuje i v českém prostředí.
Výnos desetiletého dluhopisu odráží očekávaný vývoj krátkodobých sazeb, odměnu za riziko dlouhé splatnosti i úvěrové riziko státu. ČNB přitom upozorňuje na riziko, že růst rozpočtového schodku zesílí inflační tlaky. Výnos ovlivní také nabídka dluhopisů, jejich likvidita a poptávka. Pokud investoři požadují vyšší výnos dluhopisu, cena již vydaného dluhopisu s pevnými platbami klesá. Samotná změna ceny ovšem neříká, která z těchto příčin převážila. Pět procent proto není důkazem, že „trhy potrestaly českou vládu za rozpočet na rok 2027”.
Když se podíváme přes rameno o rok zpět, kdy si česká vláda půjčovala za 4,3 procenta, vývoj hospodářské politiky dává držbě českého dluhu nekompromisní cenovku. A nám všem připomínku, že nízký dluh a levný dluh jsou dvě různé věci.
Čtěte také:
Kreativní manipulace Aleny Schillerové
·Přelom srpna a září je krásné období. Rodiče se konečně dočkají návratu dětí do školy, ekonomové se konečně dočkají návrhu státního rozpočtu na příští rok. Jenom děti mají smůlu dvakrát. Nejenže končí prázdniny a musí zpátky do lavic, ale ještě se dozvědí, jak vysoký účet jim dospělí letos vystavili k budoucímu zaplacení.

Stačí se podívat do zahraničí. Itálie by podle Evropské komise měla v roce 2027 dosahovat veřejného dluhu přes 139 procent HDP, tedy téměř trojnásobku očekávané české úrovně. Francouzský veřejný dluh má podle Evropské komise v roce 2027 překročit 120 procent HDP. Přesto byly začátkem září výnosy desetiletých dluhopisů obou zemí prakticky totožné — přibližně 4,2 procenta — a francouzský výnos byl v některých okamžicích dokonce mírně vyšší než italský. Francie i Itálie mají stejnou měnu, stejnou centrální banku. Přesto je trh schopen během relativně krátké doby zásadně změnit pohled na relativní rizikovost obou států.
Rozdíl mezi českými a eurovými výnosy ovšem není čistým měřítkem fiskálního rizika: odráží také odlišné měnové podmínky, očekávané sazby a kurzové riziko. Platí však, že samotná velikost veřejného dluhu cenu státního financování neurčuje. A to je pro současnou českou debatu zásadní, protože lidé z vládního tábora často říkají, že máme tak nízký dluh, že jeho růst nebude mít konsekvence.

Investor nekupuje minulost. Kupuje příští dvě volební období
Dluh vůči HDP je především pohled do zpětného zrcátka. Říká nám, kolik závazků stát nashromáždil v minulosti. Investor, který dnes kupuje státní dluhopis, ale kupuje něco jiného. Kupuje hospodářskou politiku země, měnovou i fiskální. Kupuje její hospodářský model. Kupuje srovnání s ostatními korunovými aktivy. Kupuje příběh. Kupuje příslib, že Česká republika bude schopna svůj závazek obsluhovat ještě v roce 2036. Proto ho nezajímá jen dnešní dluh.
Zajímá ho budoucí inflace a to, jak nastaví sazby Česká národní banka, ekonomický růst, výše primárních deficitů, množství nových dluhopisů přicházejících na trh, kvalita hospodářské politiky, politická stabilita a udržitelnost výkonnosti ekonomiky i její konkurenceschopnost, tedy faktor, který určuje výběr daní, z nichž se dluhy splácejí. A velmi podstatná je také odpověď na otázku, jak se vláda zachová, pokud se veřejné finance začnou odchylovat od udržitelné trajektorie.
Trh tedy neoceňuje pouze dluh, ale celý režim hospodářské politiky země. Pokud se do rozhodování centrální banky začne propisovat to, jak vláda utrácí, čehož jsme v České republice svědky (bankovní rada ČNB ve svém srpnovém prohlášení výslovně zařadila případný meziroční růst deficitu veřejných financí mezi rizika silnějšího inflačního působení fiskální politiky a působení rozpočtu současně uvedla mezi faktory, podle nichž bude posuzovat další nastavení sazeb), může to vytvářet tlak na vyšší výnosy dluhopisů, a to jak prostřednictvím očekávaného vývoje sazeb ČNB, tak prostřednictvím poklesu důvěry, kterou je třeba zaplatit.
Čtěte také:
Rekordně nízká porodnost teď rozpočtu paradoxně ulevuje. Ne však na dlouho
Loni se v Česku narodilo nejméně dětí za posledních dvě stě čtyřicet let. Z toho plyne zajímavý důsledek pro dlouhodobé rozpočtové plány státu. Ty totiž na předpokladu o plodnosti do jisté míry stojí, píše ve své analýze ekonom J&T Banky Adam Ruschka.

Právě proto jsou důležitá fiskální pravidla, střednědobé plány a závazky k budoucí konsolidaci. Nejde jen o účetní procedury, právnické konstrukce, politické kličky nebo hezká PR videa při prezentaci rozpočtu. Ne. Jsou to institucionální brzdy, jejichž prostřednictvím stát signalizuje investorům: pokud se situace zhorší, existuje automatický mechanismus, který nás donutí reagovat, a proto nám můžete věřit. A proto je tak důležité tyto brzdy nenapadat.
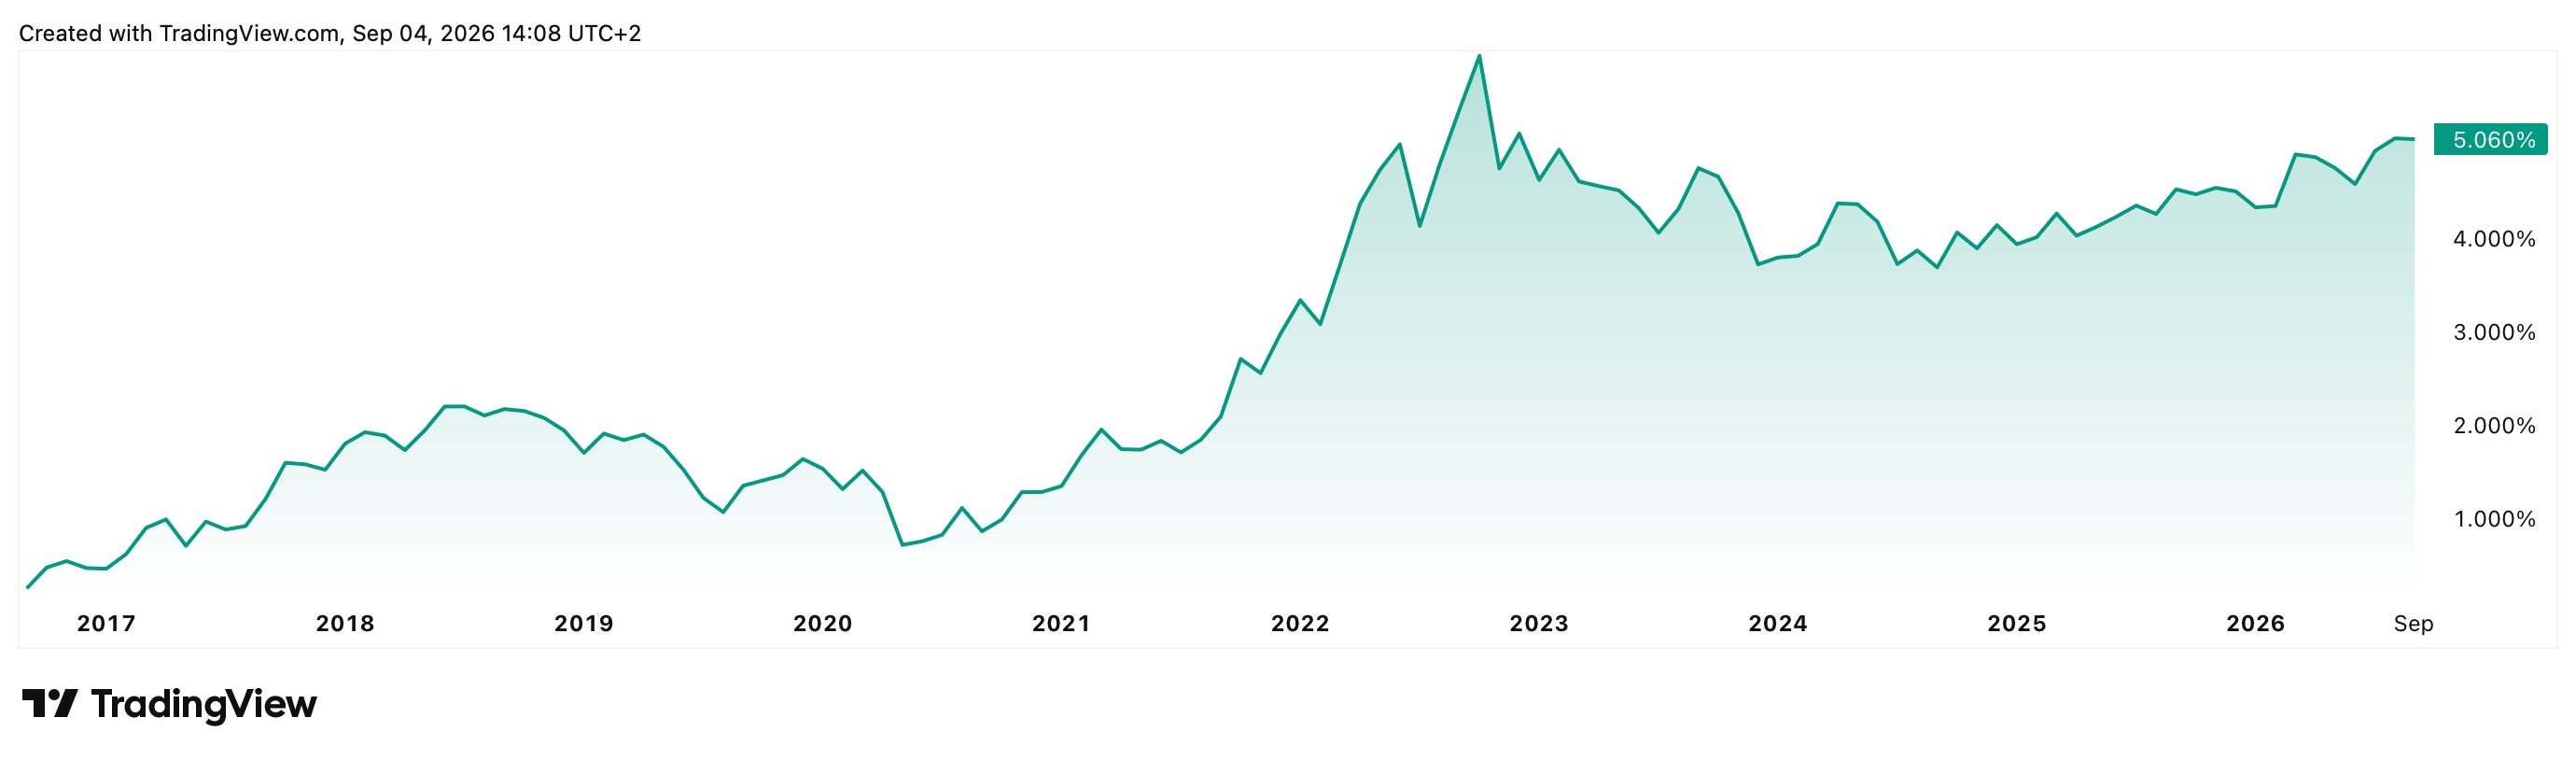
Zdroj: TradingView. Data k 4. 9. 2026, 12:24
Deficit je něco jiného v recesi a něco jiného v růstu
Národní rozpočtová rada upozorňuje na jeden důležitý detail. Česká ekonomika by podle Ministerstva financí měla v roce 2027 reálně růst o 2,4 procenta, podle ČNB dokonce o 2,7 procenta. Obě instituce současně očekávají, že se ekonomika po několika letech dostane nad úroveň svého potenciálního produktu. A právě v této situaci se má strukturální deficit veřejných financí podle dokumentace Ministerstva financí zvýšit z 2,5 na 3,5 procenta HDP. Tedy o celý procentní bod. Právě tohle je signál, který sledují investoři a ratingové agentury: jde o rozpočtovou expanzi v ekonomice, která podle těchto odhadů nepotřebuje plošnou stimulaci poptávky.
Podle NRR jde o největší meziroční strukturální fiskální expanzi od pandemie covidu. A zde vede přímá cesta k měnové politice. Pokud stát vyššími výdaji nebo nižšími daněmi posiluje domácí poptávku rychleji, než roste schopnost ekonomiky vyrábět a poskytovat služby, vytváří dodatečný tlak na ceny. ČNB pak může potřebovat přísnější měnovou politiku, než by byla nutná bez této expanze. Nejde nutně o zvýšení sazeb; může jít o jejich pomalejší pokles nebo delší setrvání na dosavadní úrovni. Měnová politika je tedy jednou z cest, kterou se rozpočtová expanze přenáší do ceny financování.
Všichni víme, že deficit během hluboké recese může být stabilizační politikou. Deficit během mimořádného šoku může být cenou za ochranu ekonomiky a zdraví lidí. Velký strukturální deficit v ekonomice pohybující se nad potenciálem ale vysílá jinou informaci. Pokud potřebujeme takto vysoký deficit v době hospodářského růstu, jaký deficit budeme potřebovat, až přijde skutečná recese? A že přijde, je statisticky jisté. Jak na ni zareaguje budoucí vláda? Bude odpovědnější, nebo populističtější, než je tato? Právě takové otázky si položí investor, který kupuje český dluh na deset let.
Bude rok 2028 důležitější než rok 2027?
Krátká odpověď: ano. Dlouhá odpověď je zde: vláda argumentuje tím, že vyšší deficit roku 2027 je součástí fiskálního plánu, po němž má následovat konsolidace. Současný rozpočtový návrh předpokládá pro rok 2027 deficit veřejných financí kolem 3,5 procenta HDP. Fiskálně-strukturální plán přitom pro rok 2027 uváděl 2,8 procenta a pro rok 2028 počítá se dvěma procenty. Takový krok znamená během jediného roku konsolidaci ve výši přibližně 130 až 140 miliard Kč v dnešních cenách. V roce 2029, který bude mimochodem rokem volebním, by měla přijít další konsolidace přibližně o 40 miliard.
NRR vyjádřila názor všech racionálních ekonomů v zemi, když konstatovala, že v naplnění takové trajektorie vidí zásadní rizika a dráhu snižování deficitů nepovažuje za důvěryhodnou. Právě tohle je z pohledu dluhopisového trhu klíčová informace.
Čtěte také:
Developer je kulak dneška. Nenávidíme ty, kteří pracují pro zisk
·Je jedno, o jaké stavbě ten článek byl. Podobných jste jich četli mnoho a mnoho ještě přečtete. Plán na výstavbu budovy, která by mohla posunout Prahu tam, kde už dávno měla a mohla být, je napadán, protože někdo z komise znal někoho od vítězů — a vůbec, cena je vysoká.

Investor se ptá, jak pravděpodobné je, že za rok skutečně nalezne politickou vůli ke konsolidaci. Logicky ho zajímá, kolik dalších dluhopisů přijde na trh. Větší objemy emisí musí někdo koupit. Investoři mohou být ochotni držet více dluhopisů, ale za vyšší výnos. Podle podmínek na trhu se tak může zvýšit i odměna za dlouhodobé držení dluhu. Není k tomu nutná panika ani přesvědčení, že stát přestane splácet. Je poměrně jednoduché slíbit, že dnešní expanzi vykompenzuje zítřejší konsolidace. Mnohem obtížnější je přesvědčit trh, že k ní skutečně dojde. Fiskální důvěryhodnost totiž nevzniká tím, že vláda zveřejní trajektorii. Vzniká tím, že investoři té trajektorii uvěří.
S tím souvisejí změny českých fiskálních pravidel. Národní rozpočtová rada upozorňuje, že jejich letošní rozvolnění šlo nad rámec toho, co bylo nezbytné pro harmonizaci s evropskou legislativou. Změny přinesly mimo jiné novou výjimku z výdajových limitů pro dopravní infrastrukturu bez kvantitativního omezení, prodloužení výjimek pro obranné výdaje a větší prostor vlády navyšovat výdaje bez souhlasu poslanecké sněmovny. Podle NRR přitom tyto nové národní únikové doložky nebyly pro sestavení rozpočtu na rok 2027 nutné. Jejich význam se podle rady projeví zejména při sestavování rozpočtů od roku 2028.
To je z hlediska signalizace mimořádně důležité. Fiskální pravidlo je hodnotné právě ve chvíli, kdy vládě zabrání utratit peníze, které by jinak utratit chtěla. Pokud pravidla přizpůsobujeme rozpočtovým potřebám místo toho, abychom rozpočtovou politiku přizpůsobovali pravidlům, nevzniká jen technická změna zákona, ale precedent.
A investor do desetiletého dluhopisu oceňuje právě precedenty a pravděpodobné chování budoucích vlád. Jednotlivě lze každý krok fiskální politiky vysvětlit, ale dohromady vytvářejí zprávu o tom, jak vysokou prioritu má rozpočtová disciplína v okamžiku, kdy začne být politicky nepohodlná.
Vyšší sazby zdražují refinancování dluhu
Odložit konsolidaci a současně oslabit pravidla, která ji mají podporovat, vytváří z pohledu investora obtížně vysvětlitelnou kombinaci. Důležitým důsledkem vyšších tržních sazeb ale není pouze okamžitá cena nového dluhu. Státní dluh má dlouhou splatnost a velká část byla vydána v minulých letech za výrazně nižší sazby. Proto se vyšší tržní sazby do průměrných nákladů státu nepřenášejí okamžitě.
Přenášejí se ale postupně. Národní rozpočtová rada uvádí, že implicitní úroková sazba českého veřejného dluhu — tedy zjednodušeně průměrná sazba placená z celého existujícího dluhu — už podle jejího výpočtu vzrostla přibližně na 3,5 procenta, nejvýše od roku 2012.
Úrokové výdaje sektoru vládních institucí mají podle Národní rozpočtové rady vzrůst z přibližně 45 miliard korun v roce 2021 na 145 miliard v roce 2027. Starý levný dluh postupně dobíhá do splatnosti a v prostředí pokračujících deficitů je nahrazován dluhem novým. Dnešní výnos desetiletého státního dluhopisu kolem pěti procent je cenovkou současných podmínek financování. Pokud tyto podmínky přetrvají, bude refinancování starého levného dluhu postupně zvyšovat průměrné úrokové náklady. Vláda samozřejmě neurčuje celou cenu dluhu. Rozpočtovou expanzí ale může posílit inflační tlaky a oddálit pokles sazeb ČNB, a tím i zlepšení podmínek financování. Vyšší deficity navíc zvětšují objem dluhu, z něhož se úroky platí. Právě kombinace rostoucího zadlužení a rizika dražšího refinancování je důvod, proč my ekonomové pořád dokola mluvíme o nákladech dluhové služby, rychlosti zadlužování nebo nutnosti šetřit.
Nestačí říci, že si půjčujeme na investice
Vláda návrh rozpočtu obhajuje mimo jiné kapitálovými výdaji ve výši téměř 290 miliard korun. Významnou část rozpočtu mají tvořit dopravní, energetické a další investice. Argument, že stát může využít dluh k financování produktivních investic, je ekonomicky legitimní. Účetní označení výdaje však ještě nedokazuje, že projekt zvýší produktivitu a přinese odpovídající společenský užitek, a už vůbec ne, že se vyšší investiční výdaje prostřednictvím budoucího růstu samy zaplatí.
A právě vyšší cena dluhu tuto otázku činí ještě důležitější. Pokud stát získává desetiletý kapitál za pět procent, zvyšuje se i laťka, kterou by měl projekt financovaný dluhem překonat. Nejde samozřejmě jen o přímý finanční výnos. Dálnice, energetická síť nebo obranná infrastruktura generují rozsáhlé společenské a strategické přínosy, které v účetnictví státu nenajdeme.
Otázka „Co si za nový dluh kupujeme?”, kterou jsem (nejen) v textech pro NWSLTTR již několikrát vznesl, zůstává naprosto zásadní. Zvyšuje dnešní zadlužení budoucí produktivitu, odolnost ekonomiky a její schopnost vytvářet daňové příjmy? Nebo jím převážně financujeme výdaje, které vytvoří nový trvalý nárok na další rozpočty? Dvě stě miliard dluhu může v účetnictví vypadat stejně, ekonomicky ale může jít o dvě úplně jiné věci.
Nízký dluh je kapitál, ne bezplatná půjčka
Česká republika vstupuje do období vysokých fiskálních požadavků s relativně nízkým veřejným dluhem. Fajn. Byla by však chyba považovat tento prostor za bezplatnou permanentku k vyšším deficitům. Nízký dluh je ekonomický kapitál, stejně jako dobrý rating, důvěryhodná centrální banka, stabilní instituce nebo dlouhodobá fiskální reputace.
Takový kapitál lze využít k financování mimořádně výnosných investic. Lze díky němu absorbovat šok, který by zadluženější ekonomika snášela mnohem hůře. Ale lze ho také postupně spotřebovat bez odpovídajícího zvýšení efektivity.
Právě proto není nejzajímavější otázkou rozpočtu na rok 2027 to, zda jeho deficit nakonec bude 389, 385 nebo 369 miliard. Podstatnější je signál, který vysíláme.
Ekonomika se má pohybovat nad úrovní svého potenciálního produktu a strukturální deficit se přesto výrazně zvyšuje. Budoucí konsolidace ve výši 130 až 140 miliard korun je zatím spíše slibem než souborem konkrétních opatření. Národní fiskální pravidla byla rozvolněna více, než bylo pro sestavení rozpočtu 2027 nezbytné. Nepanuje politická shoda na tom, že byla zvolena správná hospodářská strategie. Vyjádření politiků budí velkou nejistotu. Další možné zvýšení deficitu veřejných financí označuje bankovní rada ČNB za proinflační riziko. Investoři požadují za držbu českého dluhu vyšší výnos. A starý levný dluh se bude postupně refinancovat v prostředí pravděpodobně výrazně vyšších sazeb.
Žádný z těchto bodů sám o sobě neznamená problém s platební schopností České republiky. Fiskální expanze ale může ztížit návrat k mírnějším měnovým podmínkám. Více dluhu znamená větší potřebu financování. A oslabování pravidel může zmenšit důvěru v to, že příští konsolidace skutečně nastane. Tyto mechanismy nezmizí jen proto, že neumíme z posledního pohybu dluhopisových výnosů oddělit přesný příspěvek českého rozpočtu.
Může si dnes Česko půjčit? Bez problémů. Může si půjčit zítra? Bez problémů. Otázka, kterou bychom si měli klást, zní: za kolik nám půjčí, co si za tyto peníze koupíme a jaký signál vysíláme investorům, od kterých budeme chtít půjčit znovu za pět, deset nebo dvacet let?
Zapamatujte si, že nízký dluh není totéž co levný dluh. Česko nepotřebuje dluhovou krizi, aby pocítilo důsledky horší fiskální politiky. Stačí dražší financování, méně prostoru pro soukromé investice a rostoucí část veřejných příjmů spotřebovaná úroky. Nízký dluh je výhoda. Důvěryhodná hospodářská politika rozhoduje o tom, jak dlouho si ji uchováme.
Newsletter vznikl díky podpoře mezinárodní poradenské společnosti RSM, vašeho partnera nejen pro daně, mzdy a technologická řešení.
Úroky státních dluhopisů jsou vysoké, protože ČNB drží nesmyslně vysoké sazby
4 země EU mají vyšší sazby než ECB a všechny státy si půjčují dráže než eurozóna
2 země EU mají nižší sazby než ECB a obě si půjčují levněji než eurozóna
A v rámci eurozóny není mezi nejlepší a nejhorší zemí rozdíl ani 1 p.b. bez ohledu na to, jak hospodaří