

Před bezmála osmi měsíci tu jeden chytrolín mudroval o energetice jako Láďa Vízek při fotbalovém derby. V mnoha věcech se trefil (to se ostatně daří i Láďovi), ale v jedné zásadní se nejspíš mýlil. Tvrdil totiž, že současná energetická krize vyvolaná Donaldovým výletem na Blízký východ nebude tak hrozná jako ta minulá, vyvolaná pro změnu Vladimírovým výletem na západ. Připomeňme si jeho nejsilnější argument: „Francouzské jádro má letos formu jako fotbalisté Arsenalu, zatímco při předcházející krizi připomínalo spíš, nerad to říkám, současnou Spartu.“

Ne že by to nesedělo. Bohužel to ale vypadá, že to nebyla celá pravda. Při této příležitosti považuji za vhodné upozornit na to, že Petr je třetí nejčastější české mužské jméno a Dušek 130. nejčastější české příjmení. Čili tím chytrolínem mohl být prakticky kdokoli…
Víte, v čem tkví jeden z největších problémů debaty o evropské energetice? Jeden diskutující lká nad koncem uhlí, druhý opěvuje boom solárů a větrníků (či baterií), třetí upozorňuje na stagnaci jádra, čtvrtému dělá starosti sucho a pátý si všímá dynamického nástupu zemního plynu. Pravdu mají všichni, ale nikdo z nich nedokáže pojmout komplexní obraz vzájemně propojené Evropy. Tedy fakt, že nás musí zajímat vývoj na všech frontách a že v tom zároveň tak nějak jedeme všichni společně (v dobrém i ve zlém).
Chlácholit se dobrou kondicí francouzského jádra je určitě na místě a stačí nám na to obyčejná aplikovaná okometrie. Zatímco teď produkuje stabilně nad 40 GW elektřiny a posouvá Francii k rekordnímu čistému ročnímu exportu, v roce 2022 touto dobou dodávalo do sítě sotva 30 GW a posouvalo Francii k nezvyklému (a taktéž rekordnímu) čistému ročnímu importu.
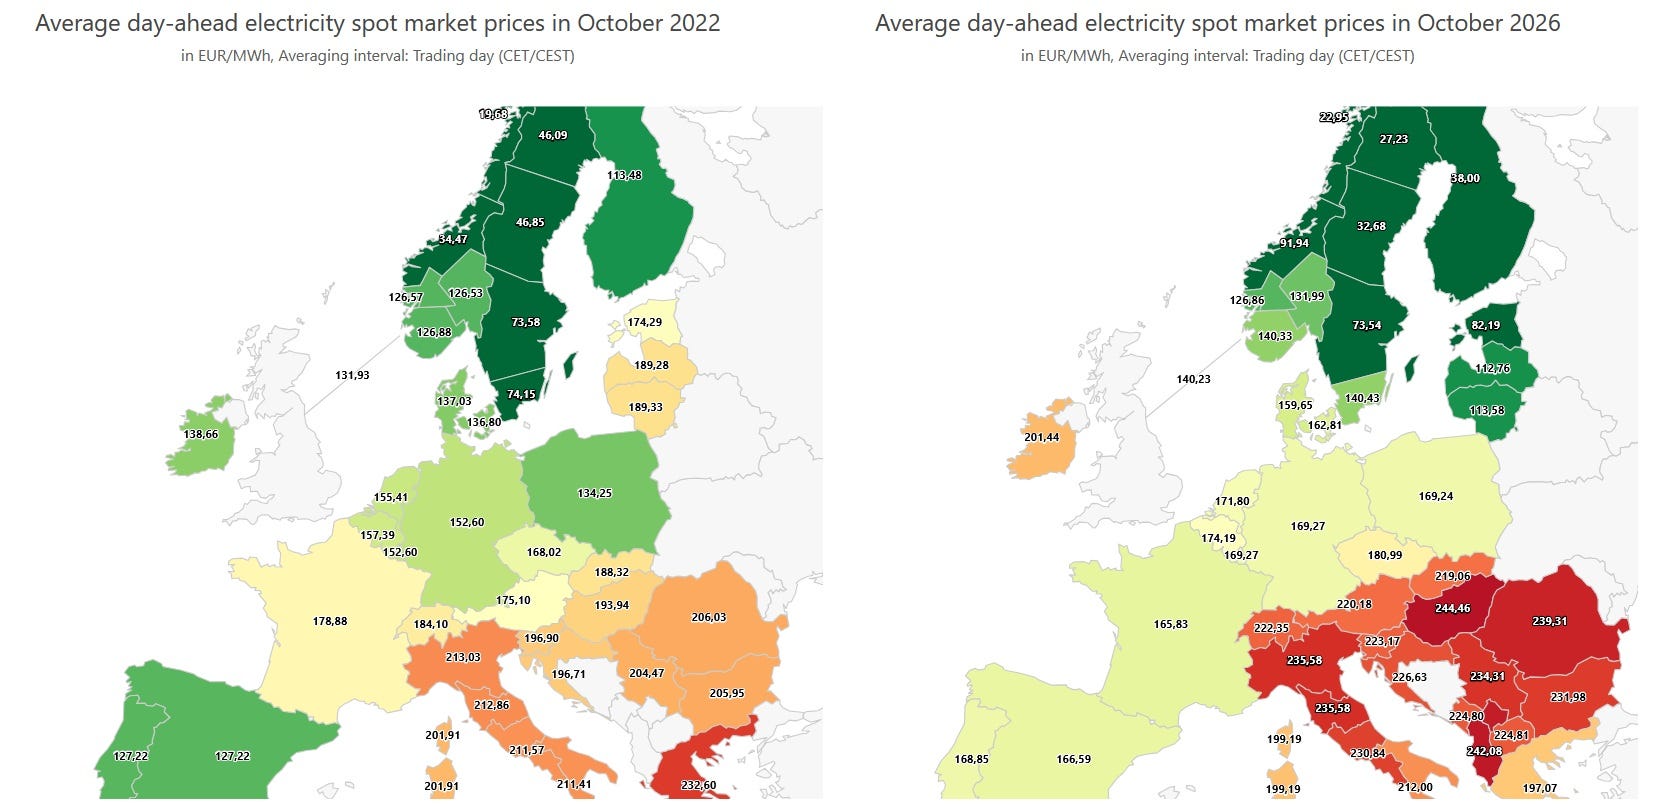
Tak proč sakra vypadá mapa průměrných spotových cen za říjen 2026 ještě hůř než v krizovém roce 2022?!
Odpověď už nám nesdělí okometrie, ale otravná komplexní datová analýza. Zavřete GTA VI, otevřete Excel, nasypte do něj nějakých 780 147 hodnot a pak si s nimi pár hodin hrajte.
Čím jsem starší, tím víc mě baví dívat se na energetiku přes tzv. reziduální zatížení. Představte si, že pozvete šéfa a jeho choť na nedělní oběd a potřebujete uklidit celý dům. Děti přislíbí pomoc, takže teoreticky by na vás mohla zbýt jen polovina práce. Taky se u toho ale mohou pohádat a pak celý úklid padne na vás. Zbytek po odečtení pomoci od dětí se rovná reziduálnímu zatížení. V energetice je to celkové zatížení minus výkon solárů a větrníků – prostě zatížení, které musíte vzít „do teplých“ a pokrýt ho stabilními, převážně tepelnými zdroji (ona tam patří i voda, ale tím si to nebudeme kazit).
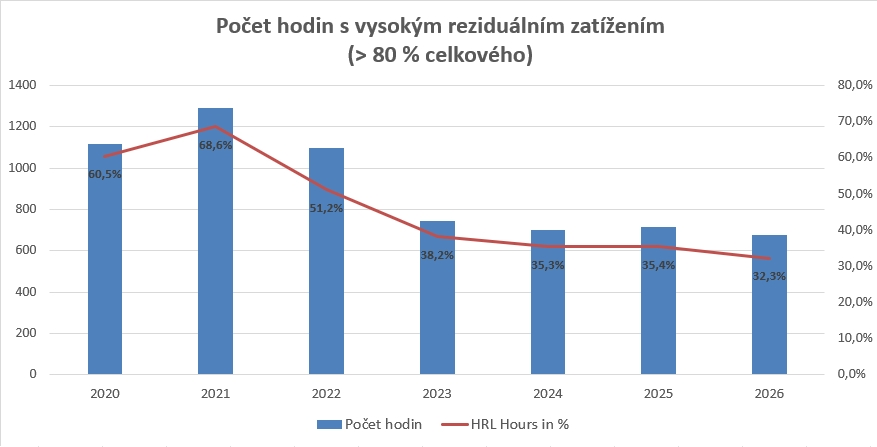
Zajímá-li nás, jak často a jakým způsobem se Evropa vyrovnává s nízkou výrobou ze solárů a větrníků (a to by nás zajímat fakt mělo), nenajdeme lepší metriku než reziduální zatížení. Jako citlivostní hranici jsem si stanovil 80 % celkového zatížení. Jinými slovy, při zkoumání hodinových dat jsem vždy vydělil reziduální zatížení celkovým, a pokud jsem dostal hodnotu nad 80 %, příslušný záznam jsem zařadil do analýzy.
Dobrá zpráva? Počet těchto „horkých“ hodin v návaznosti na boom solárů a větrníků od roku 2020 významně klesá. Blbá zpráva? Od roku 2023 ten pokles měříme šuplérou…
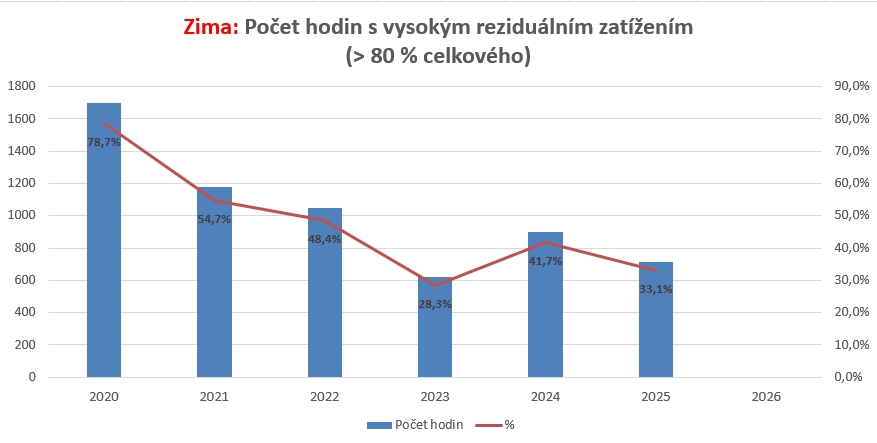
Ještě blbější zpráva? V zimě (a částečně ani na podzim) se na ten pokles vůbec nedá spolehnout, protože vítr je náladový jako fotbalový útočník z Norska…
A teď přijde trochu šok. Když si z těchto situací vytáhneme průměrné výkony hlavních stabilních zdrojů, zjistíme, že jsme na tom letos v Evropě stejně, ne-li hůře než v krizovém roce 2022! Zatímco jádro i voda tonou ve srovnatelné bídě, uhlí se v mezičase poroučelo do energetického nebe (či pekla, kdo ví). Doháníme to plynem a je dost pravděpodobné, že po započtení zbývajících studených měsíců bude naše závislost na tomto dováženém a čím dál dražším palivu vyšší.
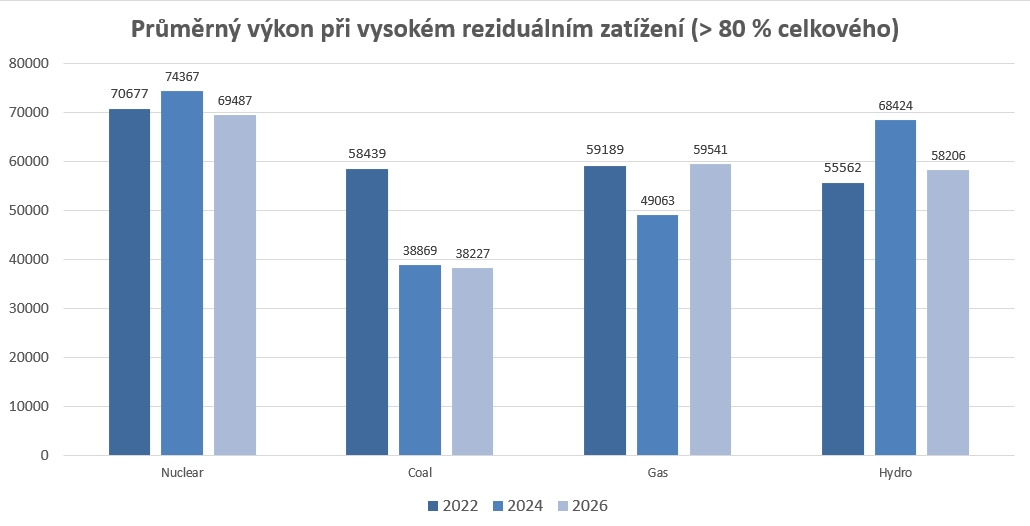
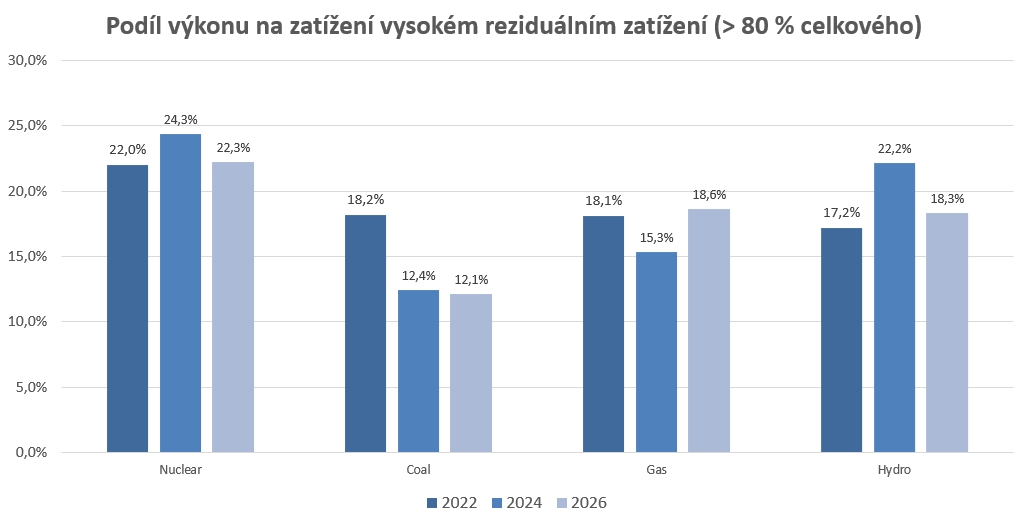
Ostatně svědčí o tom grafy, které dostaneme při zúžení výběru na období od 1. září do 13. listopadu. Nerad to říkám, ale pokud se v Hormuzském průlivu nestane zázrak a ceny plynu nespadnou o desítky procent, opravdu se v této zimě můžeme i v elektroenergetice dočkat ještě většího průšvihu než v roce 2022!
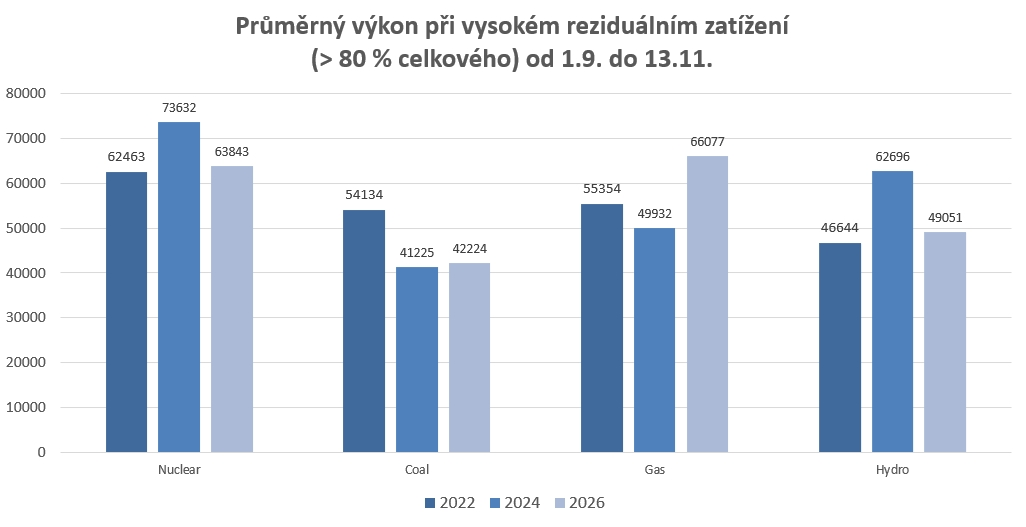
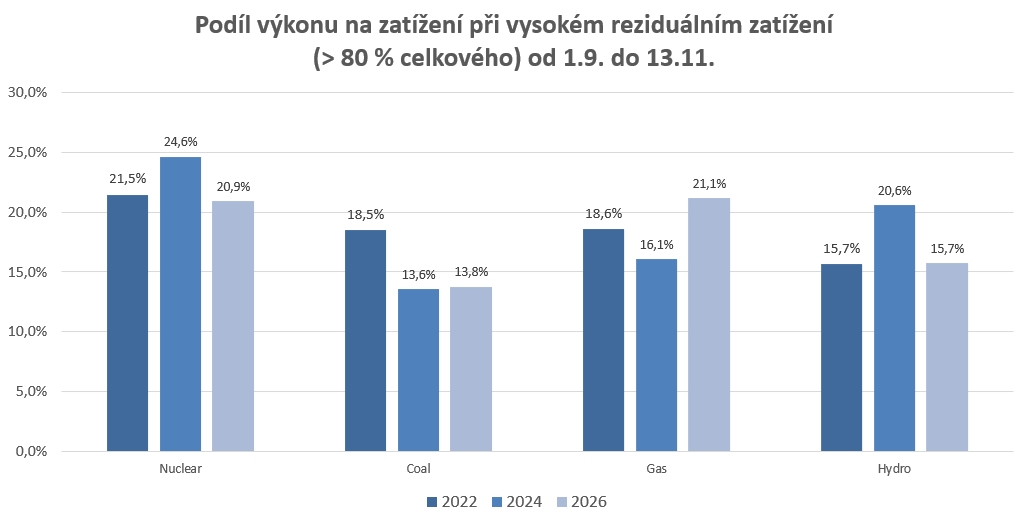
Jak je to možné, když francouzské jádro je v cajku? Krátká odpověď: protože nefrancouzské jádro rozhodně není v cajku. Nejdřív vzpomeňme na reaktory, které se v Evropě uzavřely právě mezi rokem 2022 a 2026 (a klidně si k tomu střihněme minutu ticha): v Německu poslední tři Mohykáni – Emsland, Isar 2 a Neckarwestheim 2, dohromady minus 4,1 GW. V Belgii Doel 1, 2, 3 a Tihange 1 a 2, to máme dalších 3,9 GW. Zbývající bloky Doel 4 a Tihange 3 se navíc musely letos na půl roku poroučet ze sítě kvůli modernizaci provozu (a budou to dělat ještě dva roky).
Ve Švédsku se sice nic nezavřelo, ale letos z pohledu dodávek jako by se stalo. Z maximálního výkonu 7,1 GW Švédové po větší část roku vymačkali sotva polovinu. Příčinou je mimořádně nepříznivý souběh dlouhých revizí (Ringhals 3, Ringhals 4), modernizačních prací (Forsmark 1) a jedné nové poruchy (Forsmark 3).
Když sečteme jen tyto tři země, jsme na manku 11–12 GW, což dokonale vymaže vzkříšení galského kohouta.
Čtěte také:
Chybí peníze? Zdaňme ty, kterým se daří. Dokud tu jsou
·Veřejné rozpočty potřebují příjmy. O tom není sporu. Stejně tak je nepochybné, že vláda musí v mimořádných situacích reagovat na ekonomické problémy domácností a firem. Z toho ale ještě nevyplývá, že dobrá rozpočtová politika spočívá v hledání dalších a dalších odvětví, na která lze uvalit novou daň v legislativním procesu, který lze jen těžko označit z…

Pro úplnost je třeba dodat, že ve Španělsku a Švýcarsku jede letos i v roce 2022 vše doslova plnou parou (byť švýcarský Gösgen se ještě na začátku roku potýkal s neočekávanými technickými problémy), že nový reaktor Olkiluoto 3 ve Finsku běžel na plný výkon už v roce 2022 (byť s velmi nízkým kapacitním faktorem) a že ve Francii v mezidobí spustili Flamanville 3 a na Slovensku Mochovce 3 a 4. Při vší úctě se člověku vnucuje na rty otázka z české filmové klasiky: Bude to stačit, myslíš?
Pokud jde o vodní zdroje, říkal jsem si, že o vývoji instalovaného výkonu se nemá smysl moc bavit, protože se v podstatě nemění. Po zkušenosti se zbrklým jaderným úsudkem jsem si však raději ověřil, jak je to ve skutečnosti. A byl jsem opět nemile překvapen: od roku 2022 nám ubylo 5,4 GW!
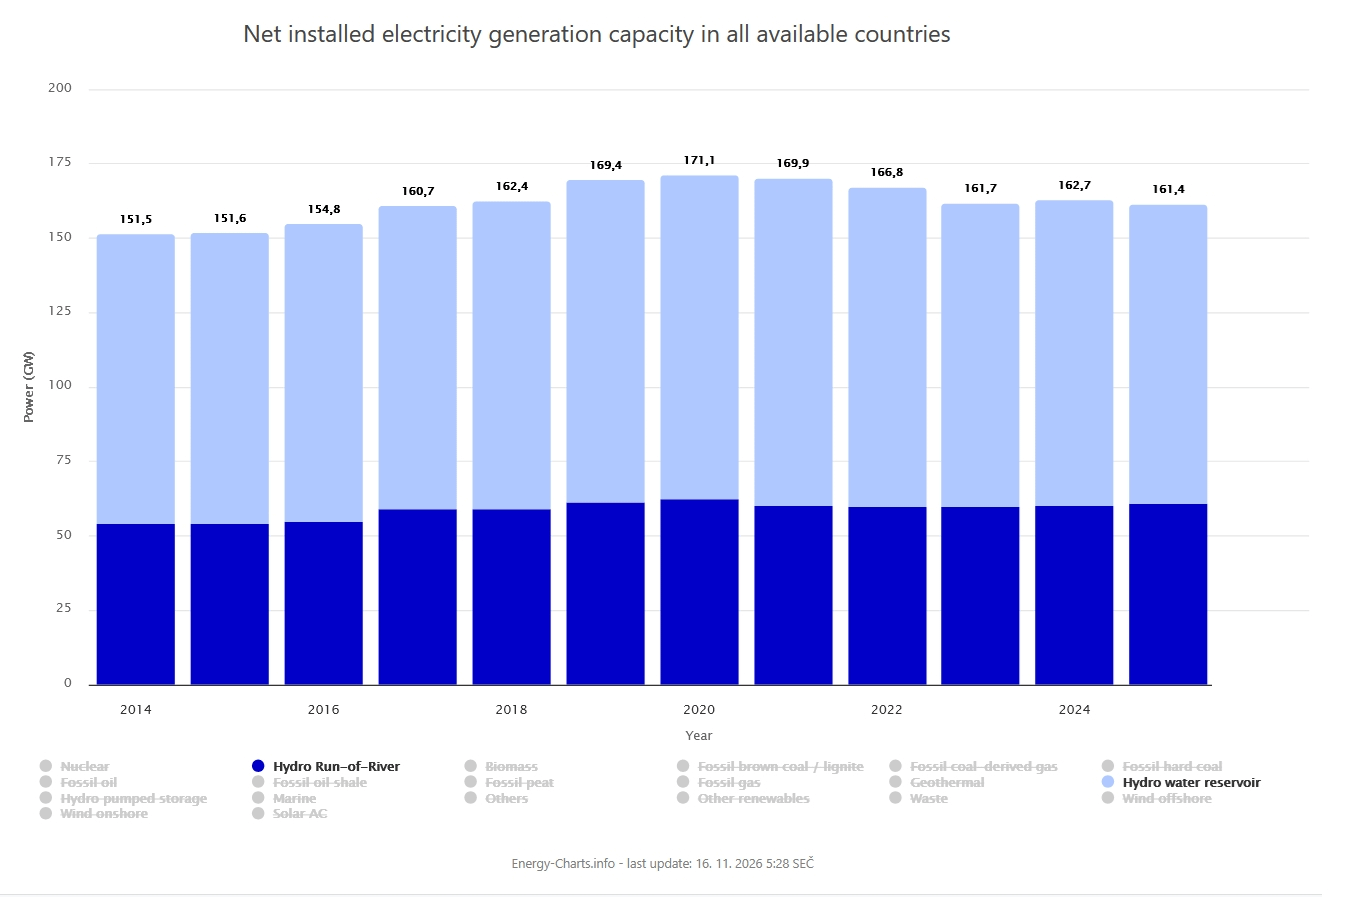
Navíc zažíváme extrémně suchý rok.
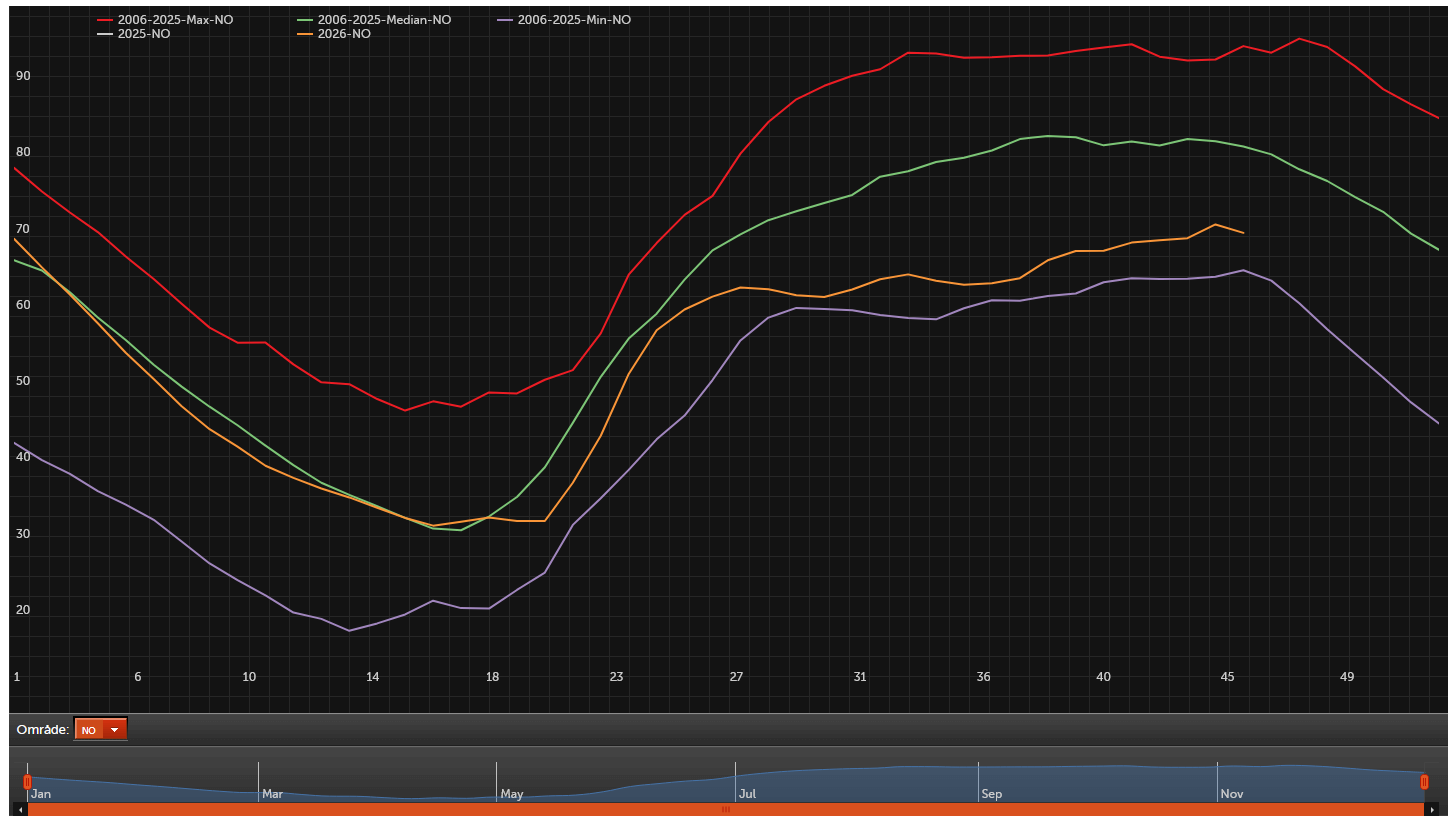
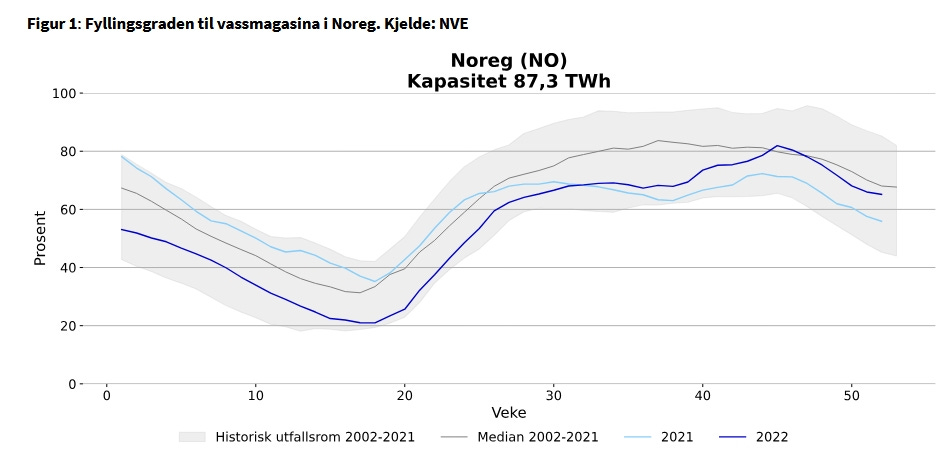
Data z Norska dokonce svědčí o tom, že vody je ještě mnohem míň než v letech 2021 a 2022!
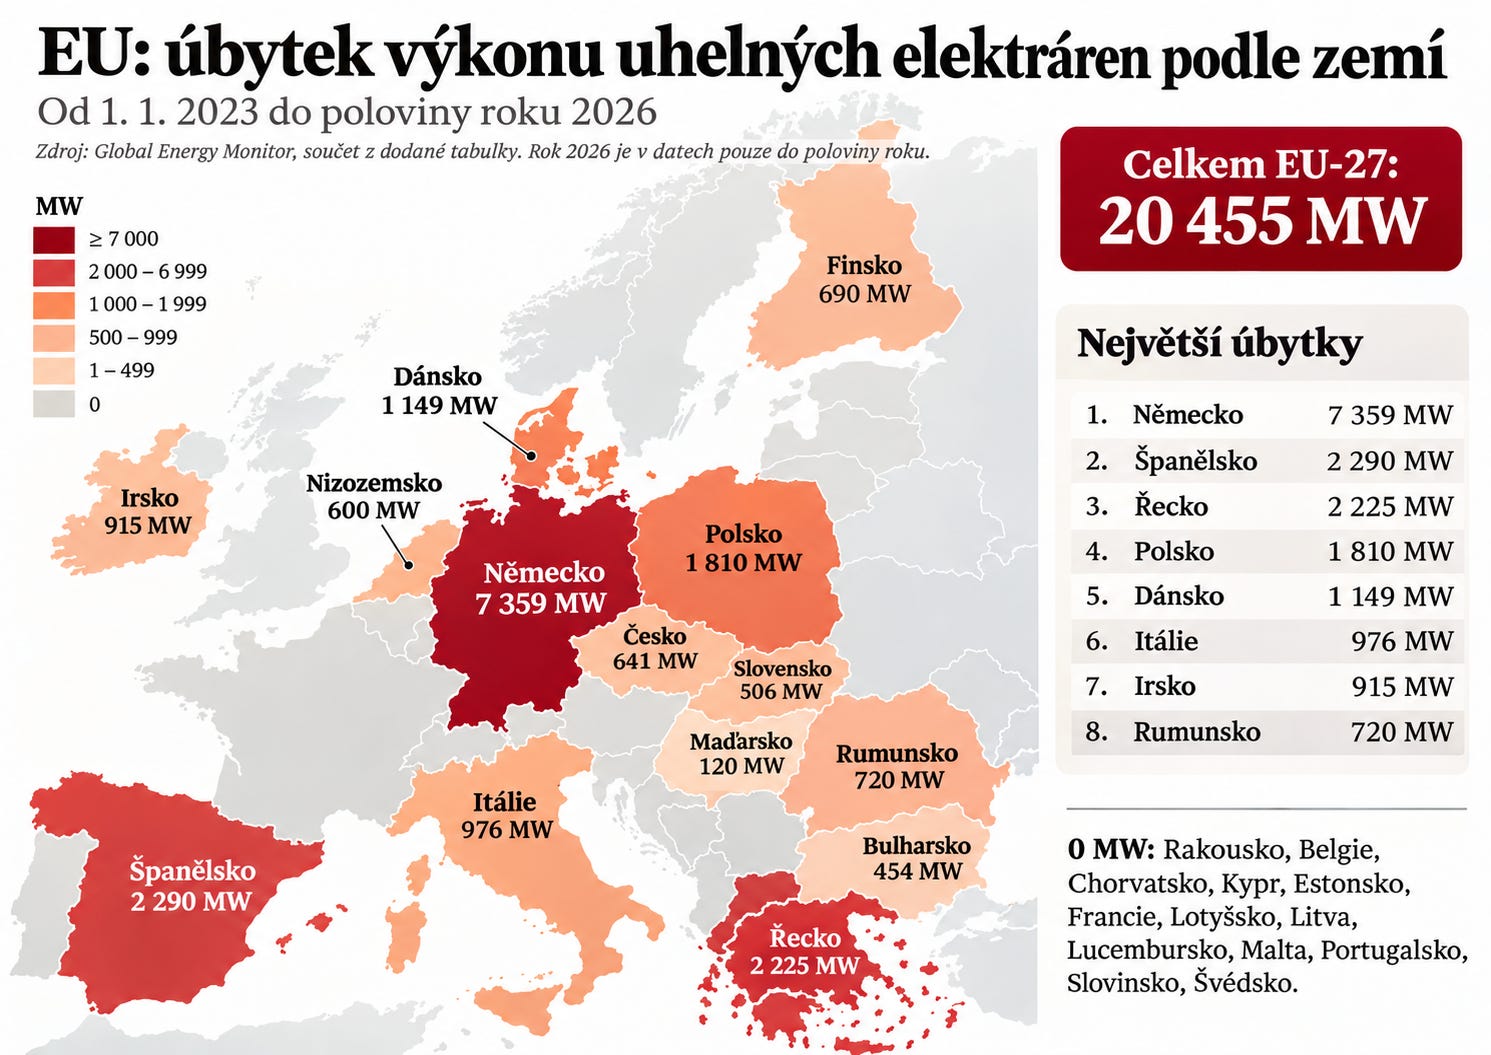
A teď grande finale: uhlí. Jen v zemích EU-27 jsme od začátku roku 2023 stihli pozavírat přes 20 GW v uhelných elektrárnách a teplárnách, z toho nejvíc v Německu.
Diví se ještě někdo, že v Evropě pálíme plyn o sto šest? Že v Německu padají mnohaleté výkonové rekordy v pálení plynu na elektřinu? A že ceny elektřiny na spotu se celý boží den napříč kontinentem (s výjimkou severní Skandinávie) honí v pásmu 200–900 eur/MWh? Ano, nepopírám, že v boji proti vysokým cenám nám hodně pomáhají větrníky. Ale položme si otázku, zda je rozumné svěřit něco tak zásadního, jako je výroba energie, něčemu tak volatilnímu, jako je vítr.
Přestože jsem tímto článkem částečně oponoval více než o půl roku mladší verzi sebe sama a jako správný intelektuál prokázal, že umím zastávat dva odlišné názory na tu samou věc, závěr si z původního textu vypůjčím, protože na něm není třeba měnit vůbec nic.
Musíme začít těžit vlastní zemní plyn a rozjet masivní investice do jádra, ať to stojí, co to stojí. Já vím, že to nechceme slyšet, ale udělat to prostě musíme. V sázce už je příliš mnoho.
Nenechme se mýlit. Toto fakt není první ani poslední energetická krize, které bude Evropa muset čelit. Přijdou další. A na nepříjemnou otázku, co jsme dělali v mezidobí, odpoví jasně účty za energie (v lepším případě, v horším stabilita dodávek). Nejnovější evropské hodnocení zdrojové přiměřenosti ERAA jasně ukazuje, že kvůli výhradní orientaci na OZE, přetrvávající investiční paralýze v klasické energetice a konci uhlí nám mohou už v nadcházejících letech chybět až desítky GW stabilních zdrojů. Až se v této situaci přiřítí nějaká ta černá labuť, strhne se teprve dokonalá bouře. A pak už nám nepomůže ani ten Markétin svetr…
Newsletter vznikl díky podpoře mezinárodní poradenské společnosti RSM, vašeho partnera nejen pro daně, mzdy a technologická řešení.